Domain ijpr.de kaufen?
Wir ziehen mit dem Projekt
ijpr.de um.
Sind Sie am Kauf der Domain
ijpr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ijpr.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Ideen Meinungen Kontroversen, Sachbücher von Nikolaos Gavalakis"Ideen Meinungen Kontroversen" ist ein Sachbuch, das sich mit den bedeutendsten Debatten des Jahres 2024 auseinandersetzt. Verfasst von Nikolaos Gavalakis, bietet das Werk eine umfassende Analyse aktueller Themen im Bereich Politik und Staat sowie in den Geistes- und Sozialwissenschaften. Mit einer Seitenanzahl von 314 und kompakten Abmessungen von 13,7 cm in der Breite und 20,3 cm in der Höhe ist das Buch sowohl informativ als auch handlich. Es richtet sich an Leserinnen und Leser, die sich für gesellschaftliche Diskurse und die verschiedenen Perspektiven auf kontroverse Themen interessieren. Die Sprache des Buches ist Deutsch und es wurde im Jahr 2025 veröffentlicht. Mit einem Gewicht von 380 Gramm ist es leicht zu transportieren und eignet sich somit auch für unterwegs. Dieses Fachbuch ist eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Diskussionen der modernen Gesellschaft auseinandersetzen möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aktualität des Barock, Fachbücher von Nike BätznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
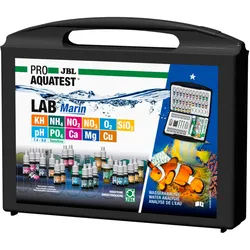
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Xantener Berichte, SachbücherDie Reihe "Xantener Berichte" erschliesst die Geschichte einer historisch bedeutsamen Region. In einzigartiger Weise sind hier die Spuren aller Epochen seit der Urgeschichte erhalten. Der aktuelle Sammelband umfasst mehrere umfangreiche Berichte zur römischen Archäologie in Xanten und in seinem Umland, eine detaillierte Bibliographie zum Xantener Raum sowie die Jahresberichte 2018 und 2019 des LVR-Archäologischen Parks.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ideen Meinungen Kontroversen, Sachbücher von Nikolaos Gavalakis"Ideen Meinungen Kontroversen" ist ein Sachbuch, das sich mit den bedeutendsten Debatten des Jahres 2024 auseinandersetzt. Verfasst von Nikolaos Gavalakis, bietet das Werk eine umfassende Analyse aktueller Themen im Bereich Politik und Staat sowie in den Geistes- und Sozialwissenschaften. Mit einer Seitenanzahl von 314 und kompakten Abmessungen von 13,7 cm in der Breite und 20,3 cm in der Höhe ist das Buch sowohl informativ als auch handlich. Es richtet sich an Leserinnen und Leser, die sich für gesellschaftliche Diskurse und die verschiedenen Perspektiven auf kontroverse Themen interessieren. Die Sprache des Buches ist Deutsch und es wurde im Jahr 2025 veröffentlicht. Mit einem Gewicht von 380 Gramm ist es leicht zu transportieren und eignet sich somit auch für unterwegs. Dieses Fachbuch ist eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Diskussionen der modernen Gesellschaft auseinandersetzen möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Die Aktualität des Barock, Fachbücher von Nike BätznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diogenes, Laertius: Leben und Meinungen berühmter PhilosophenLeben und Meinungen berühmter Philosophen , Diogenes Laertius' Lebensbeschreibungen antiker Philosophen von den Vorsokratikern bis in die Zeit des Hellenismus sind das umfassendste aus der Antike erhaltene philosophiegeschichtliche Werk des griechisch-römischen Altertums; es stammt - wahrscheinlich - aus der ersten Hälfte des dritten nachchristlichen Jahrhunderts, der Zeit der Blüte der römischen Jurisprudenz und der griechischen philosophischen Aristoteles-Kommentierung. Die Viten der insgesamt 82 Autoren, die Diogenes vorstellt, enthalten Informationen über Herkunft, Leben, Persönlichkeit, überlieferte Werke, Briefe, Testament und Todesumstände und werden ergänzt durch Anekdoten und Zitate. Sie bieten einen guten Überblick nicht nur über die einzelnen philosophischen Schulen, sondern auch über die Zusammenhänge, die zwischen ihnen bestanden. Diogenes kann als »Kronzeuge« der antiken Philosophie gelten, stellt er doch zahlreiche Autoren vor, von denen keine eigenen Texte erhalten sind, und beschreibt deren Wirkung auf die Entwicklung des antiken Denkens. In literarischer, oft anekdotenhafter Form und durchaus mit Sinn für die komischen Seiten der altgriechischen Denker bietet Diogenes eine Mischung aus zuverlässiger Sachinformation, Stilisierung und reiner Fiktion. Sein Werk ist bis heute ein unentbehrliches Quellenbuch antiker Philosophiegeschichte. Als klassische Übersetzung des im 9. Jahrhundert in Byzanz wiederentdeckten Werks ins Deutsche gilt bis heute die des renommierten Platon-Übersetzers Otto Apelt; sie liegt hier, eingeleitet und kommentiert von Klaus Reich unter Mitarbeit von Hans Günter Zekl, in der Philosophischen Bibliothek neu vor. Das umfangreiche Register wurde von Martin Eberhardt für diese Ausgabe neu erstellt. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201508, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##, Autoren: Diogenes, Laertius, Redaktion: Reich, Klaus, Übersetzung: Apelt, Otto, Edition: NED, Seitenzahl/Blattzahl: 780, Keyword: Antike; Biographien; Philosophie, Fachschema: Philosophie / Antike, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Antike Philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 124, Höhe: 32, Gewicht: 580, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783787318810, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.